« 3,50 % sur le fonds en euros », « 4 % de rendement annuel » : lorsque vous lisez ces chiffres sur une plaquette d’assurance vie ou de plan épargne retraite, percevez-vous réellement ce taux sur votre épargne ? La réponse est non, et ce décalage entre taux affiché et somme effectivement versée sur votre compte nourrit de nombreuses idées reçues. Entre frais de gestion, prélèvements sociaux et règles fiscales méconnues, le rendement brut se transforme en rendement net, parfois très différent. Ajoutez à cela des promesses commerciales sur la défiscalisation du PER ou l’exonération fiscale de l’assurance vie après huit ans, et vous comprenez pourquoi tant d’épargnants peinent à arbitrer entre ces deux enveloppes.
Ce décryptage examine cinq idées reçues qui structurent la décision d’épargne : le rendement affiché correspond-il au rendement perçu ? Les frais rognent-ils vraiment la performance ? L’abattement fiscal après huit ans exonère-t-il totalement l’assurance vie ? Le PER défiscalise-t-il systématiquement ? Et comment choisir entre ces deux produits selon votre projet personnel ? Chaque section décompose le calcul réel, qualifie les affirmations commerciales par leurs sources, et vous donne les repères de vérification nécessaires avant toute souscription.
Rendement affiché, rendement net : que perçoivent réellement les épargnants ?
Lorsqu’un assureur communique un taux de 3,50 % ou 4 % sur un fonds en euros, il s’agit du rendement brut du support, avant déduction des frais de gestion et avant application des prélèvements sociaux. Ce chiffre ne reflète donc pas ce que vous percevez effectivement sur votre épargne. La distinction entre trois niveaux de rendement permet de comprendre cet écart : le rendement brut, produit par les placements du fonds ; le rendement net de frais de gestion, après déduction des frais annuels prélevés par l’assureur sur l’encours ; et le rendement net de prélèvements sociaux, après application du taux de 17,2 % sur les gains constatés chaque année.
Pour l’année 2025, La France Mutualiste communique un rendement de 3,50 % sur le fonds en euros de son contrat Actépargne2, et de 4 % sur le fonds euros de son PER LFM PER’FORM. Ces taux, nets de frais de gestion et bruts de prélèvements sociaux, illustrent ce premier niveau de lecture : vous ne subirez pas de frais de gestion supplémentaires sur ces supports, mais les prélèvements sociaux viendront diminuer le taux effectivement crédité sur votre compte. Sur un rendement de 3,50 %, l’application des prélèvements sociaux ramène le taux net perçu à environ 2,90 % ; sur un rendement de 4 %, à environ 3,31 %.
Trois niveaux pour un même rendement
- Rendement brut : le taux produit par les placements du fonds avant toute déduction.
- Rendement net de frais de gestion : le taux après déduction des frais annuels prélevés par l’assureur sur l’encours.
- Rendement net de prélèvements sociaux : le taux réellement crédité sur votre compte après application du taux de 17,2 %.
Prenons un exemple concret. Vous disposez de 10 000 euros sur un fonds en euros affichant 3,50 % net de frais de gestion. Le gain brut s’élève à 350 euros. Les prélèvements sociaux de 17,2 % viennent amputer ce gain de 60,20 euros, laissant un gain net de 289,80 euros effectivement ajouté à votre capital. Votre rendement réel est donc de 2,90 %, et non de 3,50 %. Ce calcul simple montre pourquoi il est essentiel de vérifier la nature exacte du taux communiqué : net de frais de gestion, brut de prélèvements sociaux, ou entièrement net.
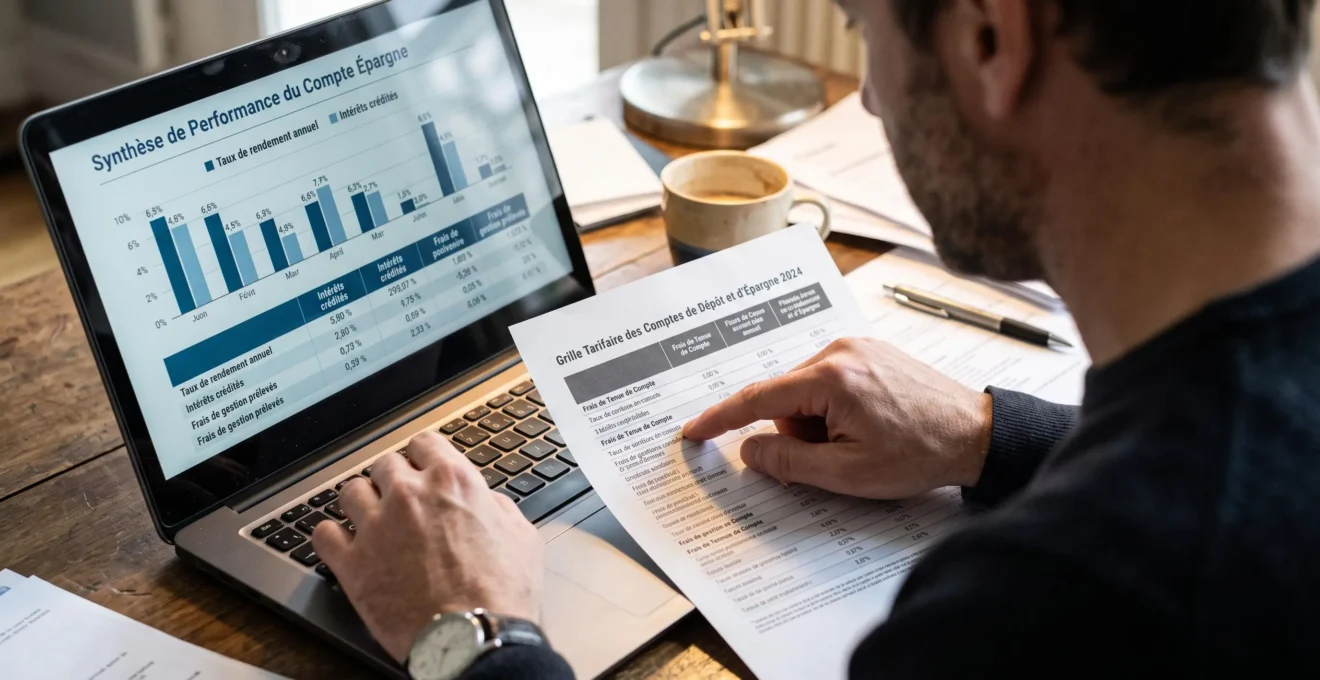
Les acteurs mutualistes présentent souvent leurs rendements nets de frais de gestion pour montrer ce que l’épargnant recevra avant fiscalité. Cette transparence facilite la comparaison, mais ne dispense pas de vérifier ce qui reste après prélèvements sociaux. Vous pouvez consulter les offres détaillées et les conditions des contrats mutualistes en suivant ce lien, afin de confronter les taux communiqués aux frais réels et à la structure tarifaire complète du contrat.
Les frais rognent-ils vraiment la performance de votre épargne ?
Les frais d’un contrat d’assurance vie ou d’un PER se décomposent en plusieurs catégories, et leur impact cumulé sur la performance à long terme peut être substantiel. Les frais sur versements sont prélevés à chaque fois que vous alimentez votre contrat : un taux de 3 % sur un versement de 5 000 euros signifie que seuls 4 850 euros sont réellement investis. Les frais de gestion annuels s’appliquent chaque année sur l’encours du contrat, généralement entre 0,50 % et 1 % selon les supports. Les frais d’arbitrage interviennent lorsque vous modifiez la répartition de votre épargne entre fonds en euros et unités de compte. Enfin, les frais des unités de compte, intégrés dans la gestion des fonds, viennent s’ajouter aux frais du contrat lui-même.
Certains acteurs mutualistes, dont La France Mutualiste, proposent des contrats sans frais sur les versements et avec des frais de gestion contenus. Cette structure tarifaire réduit le poids des frais sur la performance finale, mais ne signifie pas une absence totale de coûts : les frais de gestion annuels et les frais éventuels des supports en unités de compte continuent de s’appliquer. L’absence de frais sur versements permet toutefois d’investir immédiatement l’intégralité de vos sommes, ce qui améliore mécaniquement le rendement à long terme par rapport à un contrat prélevant 2 % ou 3 % à chaque versement.
Illustrons cet écart. Vous versez 5 000 euros par an pendant vingt ans sur deux contrats identiques affichant 3 % de rendement annuel net de prélèvements sociaux. Le contrat A prélève 3 % de frais sur versements, le contrat B aucun frais sur versements. Sur le contrat A, chaque versement de 5 000 euros n’investit que 4 850 euros. Au bout de vingt ans, en tenant compte de la capitalisation, le capital accumulé s’élève à environ 129 000 euros. Sur le contrat B, les 5 000 euros sont intégralement investis chaque année, et le capital final atteint environ 133 000 euros. La différence de 4 000 euros provient uniquement des frais sur versements.
Vérifier l’ensemble des frais avant souscription : Un contrat sans frais sur versements peut compenser cette absence par des frais de gestion plus élevés ou des frais d’arbitrage. Lisez attentivement les conditions générales et le document d’information clé pour l’investisseur (DICI) pour connaître la structure tarifaire complète.
Le modèle mutualiste limite les frais en fonctionnant sans actionnaires à rémunérer, ce qui permet de redistribuer une partie des bénéfices aux adhérents sous forme de rendements ou de services. Cette promesse doit être vérifiée contrat par contrat : comparez les frais de gestion annuels, les frais d’arbitrage, et les frais des supports en unités de compte, puis calculez leur impact cumulé sur votre horizon d’investissement.
Fiscalité de l’assurance vie : les règles qui changent tout après 8 ans
L’assurance vie bénéficie d’un régime fiscal avantageux après huit ans de détention, mais cet avantage est souvent mal compris. L’idée selon laquelle un contrat de plus de huit ans est totalement exonéré d’impôt est fausse. La règle exacte repose sur un abattement annuel applicable aux rachats effectués après ce délai : 4 600 euros pour une personne seule et 9 200 euros pour un couple marié ou pacsé soumis à imposition commune, selon le ministère de l’Économie. Cet abattement concerne uniquement les gains, et non le capital retiré.
Concrètement, si vous effectuez un rachat partiel de 10 000 euros dont 2 000 euros de gains après huit ans de détention, seuls ces 2 000 euros sont imposables. L’abattement annuel de 4 600 euros couvre intégralement cette somme, et vous ne payez pas d’impôt sur le revenu sur ce rachat. En revanche, les prélèvements sociaux de 17,2 % s’appliquent systématiquement, quel que soit l’ancienneté du contrat et le montant du rachat. Sur les 2 000 euros de gains, vous devrez acquitter 344 euros de prélèvements sociaux, ramenant le gain net à 1 656 euros.
Avant huit ans de détention, la fiscalité des rachats est plus lourde. Les gains sont soumis au prélèvement forfaitaire unique de 12,8 % ou, sur option, au barème progressif de l’impôt sur le revenu, auxquels s’ajoutent les prélèvements sociaux de 17,2 %. Sur un rachat de 10 000 euros comprenant 2 000 euros de gains, vous paierez 256 euros d’impôt au taux forfaitaire et 344 euros de prélèvements sociaux, soit 600 euros au total. Le gain net s’élève à 1 400 euros, contre 1 656 euros après huit ans.
| Critère | Avant 8 ans | Après 8 ans |
|---|---|---|
| Impôt sur le revenu | 12,8 % (ou barème) | Abattement de 4 600 € / 9 200 € |
| Prélèvements sociaux | 17,2 % | 17,2 % |
| Gain net (exemple) | 1 400 € | 1 656 € |
La fiscalité ne s’applique qu’en cas de rachat partiel ou total. Tant que vous conservez votre épargne sur le contrat sans effectuer de retrait, aucun impôt ni prélèvement social n’est dû, même si les gains s’accumulent année après année. Cette caractéristique permet de différer l’imposition et de capitaliser sur des montants bruts, amplifiant l’effet de la performance à long terme.
Le PER permet-il réellement de défiscaliser ?
Le plan épargne retraite permet de déduire les versements effectués de votre revenu imposable, dans la limite d’un plafond annuel. Ce plafond n’est pas un taux fixe de 10 % : il est calculé sur vos revenus d’activité de l’année précédente, avec un plancher de 4 710 euros et un plafond de 37 680 euros, basés sur le plafond annuel de la sécurité sociale. Si vous n’utilisez pas l’intégralité de votre plafond une année donnée, le reliquat peut être reporté sur les trois années suivantes, selon l’administration fiscale.
L’avantage fiscal immédiat dépend directement de votre taux marginal d’imposition. Si vous êtes imposé à 30 % et que vous versez 5 000 euros sur un PER, vous réduisez votre impôt sur le revenu de 1 500 euros l’année du versement. En revanche, si vous êtes imposé à 11 %, l’économie d’impôt ne s’élève qu’à 550 euros. Pour un foyer non imposable ou faiblement imposé, l’intérêt fiscal du PER est limité, voire nul, et le blocage des fonds jusqu’à la retraite peut devenir un inconvénient majeur sans contrepartie réelle.
La défiscalisation à l’entrée se paie à la sortie. Lorsque vous récupérez votre épargne à la retraite, la sortie en rente est imposée comme une pension, selon le barème progressif de l’impôt sur le revenu. La sortie en capital est imposée soit sur l’intégralité du capital au barème progressif, soit uniquement sur les gains au prélèvement forfaitaire de 12,8 % si vous avez opté pour cette modalité. Dans les deux cas, les prélèvements sociaux de 17,2 % s’appliquent. L’avantage fiscal initial est donc différé, et non supprimé.
Déblocage anticipé du PER : L’épargne d’un PER est en principe disponible à l’âge légal de départ à la retraite, mais la loi prévoit des cas de déblocage anticipé pour accident de la vie (invalidité, décès du conjoint, surendettement, expiration des droits au chômage) ou pour l’achat de votre résidence principale, selon Service-Public.fr.
Le PER n’est donc pas un outil de défiscalisation systématique. Son intérêt dépend de votre situation fiscale actuelle, de votre horizon de placement, et de votre besoin de disponibilité de l’épargne. Si vous êtes fortement imposé aujourd’hui et que vous anticipez une baisse de revenus à la retraite, le différé d’imposition devient avantageux. Si votre taux marginal est faible ou si vous risquez de devoir mobiliser votre épargne avant la retraite, l’assurance vie peut offrir plus de souplesse.
Assurance vie ou PER : comment arbitrer selon votre projet
Le choix entre assurance vie et PER dépend de votre objectif patrimonial principal. Si vous préparez votre retraite tout en conservant la possibilité de récupérer votre épargne en cas de besoin, l’assurance vie offre une disponibilité totale des fonds à tout moment, avec une fiscalité avantageuse après huit ans. Si votre priorité est la défiscalisation immédiate et que vous acceptez le blocage des fonds jusqu’à la retraite, le PER devient pertinent à condition d’être imposé à un taux marginal suffisant pour que l’économie d’impôt compense la contrainte de liquidité.
Pour un projet de transmission, l’assurance vie présente un avantage fiscal spécifique : les capitaux transmis au décès bénéficient d’un abattement de 152 500 euros par bénéficiaire pour les versements effectués avant 70 ans, et les sommes ne sont pas soumises aux droits de succession dans cette limite. Le PER, en revanche, entre dans la succession et supporte les droits de succession classiques, sauf si vous optez pour une sortie en rente viagère réversible.
- Vous préparez votre retraite mais souhaitez conserver la disponibilité de votre épargne :
Privilégiez l’assurance vie, qui offre une souplesse totale de rachat et une fiscalité avantageuse après huit ans.
- Vous êtes fortement imposé et acceptez de bloquer vos fonds jusqu’à la retraite :
Le PER permet de déduire vos versements et de réduire votre impôt immédiatement, à condition d’anticiper la fiscalité à la sortie.
- Votre priorité est la transmission de votre patrimoine :
L’assurance vie bénéficie d’un cadre successoral avantageux avec des abattements spécifiques par bénéficiaire.
- Vous souhaitez diversifier votre épargne retraite :
Combinez les deux enveloppes pour profiter de la souplesse de l’assurance vie et de l’avantage fiscal immédiat du PER.
De nombreux épargnants choisissent de combiner assurance vie et PER pour bénéficier des avantages de chaque enveloppe. Vous pouvez verser sur un PER les sommes que vous destinez exclusivement à votre retraite et que vous n’aurez pas besoin de mobiliser avant, tout en conservant une assurance vie pour les projets intermédiaires (achat immobilier, travaux, aide aux enfants) ou pour préparer votre transmission. Cette stratégie suppose de bien calibrer les montants alloués à chaque support en fonction de votre capacité d’épargne et de vos besoins de liquidité.
Pour approfondir les différences structurelles entre ces deux enveloppes et affiner votre stratégie patrimoniale, vous pouvez consulter des analyses comparatives détaillées qui examinent les arbitrages selon plusieurs profils d’épargnants.
Vérifier les performances avant de souscrire : les bons réflexes
Avant de souscrire un contrat d’assurance vie ou un PER, trois vérifications permettent d’éviter les mauvaises surprises. Vérifiez d’abord la nature exacte du rendement communiqué : est-il brut, net de frais de gestion, ou net de prélèvements sociaux ? Demandez le taux réellement crédité sur votre compte après toutes déductions. Vérifiez ensuite la structure complète des frais : frais sur versements, frais de gestion annuels, frais d’arbitrage, et frais des supports en unités de compte. Un contrat sans frais sur versements mais avec des frais de gestion élevés peut s’avérer plus coûteux à long terme qu’un contrat avec frais sur versements modérés et frais de gestion réduits.
Vérifiez également les conditions des offres commerciales. La France Mutualiste propose une offre de bienvenue de 150 euros, soumise à conditions de versement et d’ancienneté du contrat. Lisez attentivement ces conditions avant de souscrire pour savoir quand et comment vous percevrez cette somme, et si elle compense les éventuels frais du contrat. Une offre de bienvenue ne doit jamais remplacer l’analyse de la performance nette et de la structure tarifaire sur votre horizon d’investissement.
- Comparer les rendements nets, pas les taux affichés
Demandez le taux réellement crédité après frais de gestion et prélèvements sociaux pour comparer ce que vous percevrez effectivement.
- Lire le document d’information clé pour l’investisseur (DICI)
Ce document récapitule les frais, les performances passées, et les risques du contrat de manière standardisée et comparable.
- Vérifier les conditions des offres commerciales
Une offre de bienvenue ou une promotion doit être examinée au regard des conditions d’obtention et de la durée d’engagement éventuelle.
- Interroger un conseiller sur la fiscalité applicable à votre situation
Les règles fiscales de l’assurance vie et du PER varient selon votre taux marginal d’imposition, votre ancienneté de détention, et votre situation familiale.
Se faire accompagner par un interlocuteur humain avant de souscrire permet de poser les questions adaptées à votre situation personnelle et de vérifier que le contrat proposé correspond réellement à votre objectif patrimonial. Les acteurs mutualistes valorisent souvent cet accompagnement de proximité, distinct de la souscription en ligne automatisée. Prenez le temps de comparer plusieurs offres, de calculer les rendements nets sur votre horizon de placement, et de vérifier les frais réels avant de décider.
Pour aller plus loin dans l’analyse des rendements et des stratégies de placement adaptées à la préparation de la retraite, vous pouvez consulter des comparatifs de performance actualisés régulièrement selon les taux communiqués par les différents assureurs.
Le rendement affiché d’un fonds en euros est-il brut ou net de prélèvements sociaux ?
Le rendement communiqué par les assureurs sur un fonds en euros est généralement net de frais de gestion mais brut de prélèvements sociaux. Les prélèvements sociaux de 17,2 % sont prélevés chaque année sur les gains constatés, diminuant le taux réellement crédité sur votre compte. Vérifiez systématiquement la nature du taux annoncé dans les conditions générales du contrat ou le document d’information clé pour l’investisseur.
Combien puis-je retirer chaque année sans impôt après 8 ans d’assurance vie grâce à l’abattement ?
Après huit ans de détention, vous bénéficiez d’un abattement annuel de 4 600 euros pour une personne seule et 9 200 euros pour un couple marié ou pacsé soumis à imposition commune. Cet abattement porte uniquement sur les gains retirés, et non sur le capital total du rachat. Les prélèvements sociaux de 17,2 % restent dus sur l’ensemble des gains, quel que soit le montant de l’abattement.
Est-il possible de récupérer l’argent d’un PER avant la retraite en cas de besoin ?
L’épargne d’un PER est en principe disponible à l’âge légal de départ à la retraite, mais la loi prévoit des cas de déblocage anticipé pour accident de la vie (invalidité, décès du conjoint, surendettement, expiration des droits au chômage) ou pour l’achat de votre résidence principale. En dehors de ces situations, les fonds restent bloqués jusqu’à la retraite.
Le PER permet-il vraiment de réduire ses impôts si l’on est imposé à l’impôt sur le revenu ?
Le PER permet de déduire les versements effectués de votre revenu imposable, dans la limite d’un plafond calculé sur vos revenus de l’année précédente. L’économie d’impôt dépend de votre taux marginal d’imposition : plus celui-ci est élevé, plus l’avantage fiscal immédiat est important. En revanche, la fiscalité s’applique à la sortie, sur la rente ou le capital, ce qui différé l’imposition plutôt que de la supprimer.
Avertissement YMYL : Les informations contenues dans cet article sont fournies à titre informatif général et ne constituent pas un conseil personnalisé en investissement, en fiscalité ou en gestion de patrimoine. Les règles fiscales et réglementaires évoluent régulièrement, et leur application dépend de votre situation personnelle. Avant toute décision d’épargne ou de placement, consultez un conseiller en gestion de patrimoine ou un expert fiscal pour obtenir un avis adapté à votre profil.